ハスラーにチャイルドシートとベビーカーは載る?スペーシアとも比較
じんべいざめ
ドライブメディアプラス
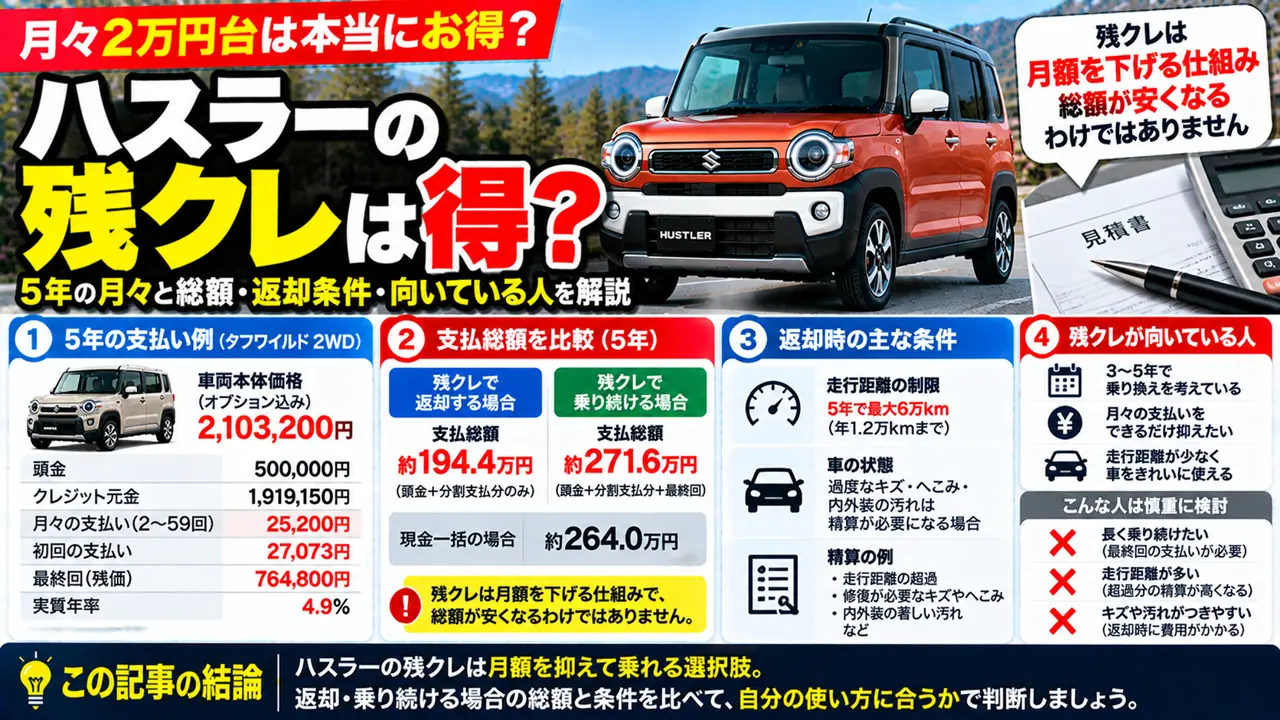
ハスラーの見積もりで残クレを勧められ、月々2万円台という数字に気持ちが傾いている。けれど最終回にまとまった支払いが残ると聞くと、本当に得なのか判断がつかない。この記事は、そんな購入直前の迷いに数字で答えるために書きました。
先に答えを書くと、残クレは月々の支払いを下げる仕組みで、総額を安くする仕組みではありません。返したときと乗り続けたときの支払総額を分けて計算し、走行距離や返却時の条件まで含めて決めるのが、後悔しにくい選び方です。
対象は2026年5月27日に一部仕様変更された現行ハスラー(タフワイルドを含む)。スズキファイナンスの残価設定クレジット「かえるプラン」の条件と、スズキの販売店が公開した見積例を検算した結果をまとめました。
金利や条件は2026年10月13日時点の公式情報にもとづきます。記事の数字は、公式ページと販売店の公開例から計算し直したものです。


月々2万円台でハスラーに乗れるという見積もりは、どこまで額面どおりに受け取ってよいのか。仕組みと販売店の実例から、月額と総額のつながりを順にほどきます。

スズキの残クレ「かえるプラン」は、車両本体価格(税抜)の一部を「残価」として最終回に回し、残りを分割で払うクレジットです。最終回まで払わずに残しておく部分があるぶん、毎月の支払いは普通のクレジットより低くなる。ここまでは見積もりの説明どおり。
見落としやすいのは、最終回に回した残価にも手数料がかかる点です。スズキファイナンスの注意事項には、分割払手数料に最終回の据置期間分の手数料相当額が含まれると書かれています。5年プランなら、残価にも5年分の手数料がつく計算。
手数料率は軽自動車で実質年率4.9%(2026年10月13日時点)。スズキファイナンスの新車かえるプランの案内にある3.9%は、乗り換え時の優遇料率です。
優遇の対象は、いまスズキの残価設定クレジットを契約していて、乗り換え時に所定の条件を満たす人。初めて契約するなら4.9%で考えておきましょう。
そのため、乗り続けるなら総額は現金で買うより手数料の分だけ多くなります。返却すれば総額は小さく見えるものの、手元に車は残らない。月額ではなく、この2つの総額を並べるところが出発点です。
判断のポイント
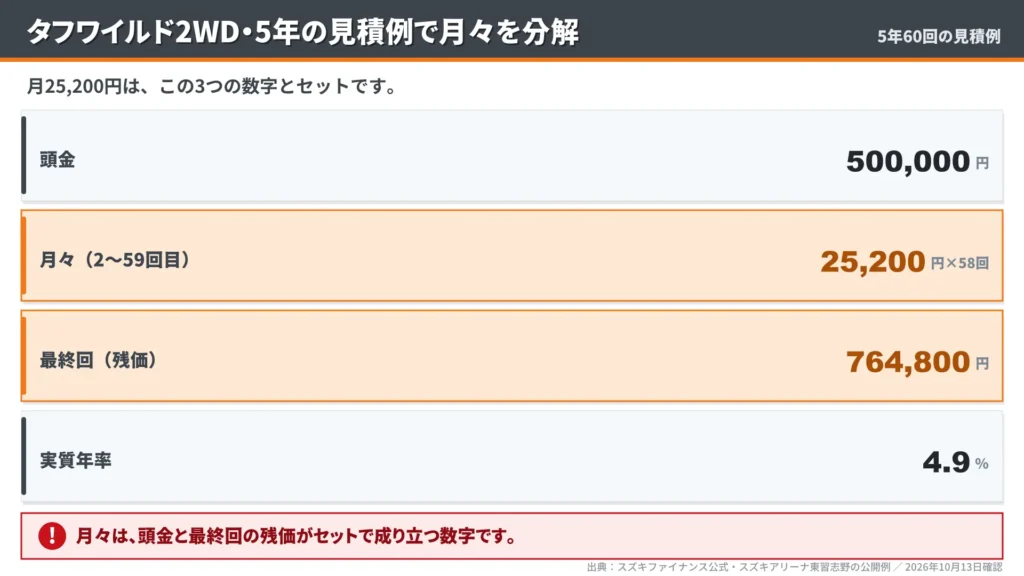
実際の数字で確かめてみます。使うのはスズキアリーナ東習志野が公開した見積例で、掲載は2026年6月18日。
改良後のハスラー タフワイルド 2WDに、全方位モニター付きナビなどのメーカーオプションを付けた5年60回の例です。
| 項目 | 金額 |
|---|---|
| 車両本体価格(税込・メーカーオプション込み) | 2,103,200円 |
| 諸経費 | 86,710円 |
| 付属品(販売店で付ける用品) | 229,240円 |
| 頭金 | 500,000円 |
| クレジット元金 | 1,919,150円 |
| 初回の支払い | 27,073円 |
| 2回目〜59回目(58回) | 各25,200円 |
| 最終回(残価) | 764,800円 |
| 実質年率 | 4.9% |
出典:スズキ自販千葉 スズキアリーナ東習志野の公開例(2026年6月18日掲載)の数値を整理して作成
月25,200円という数字は、頭金50万円を先に入れ、最終回の76万4,800円を後ろに回したうえで成り立っています。どちらかを外せば、月々は大きく上がる。見積もりでは、この3つの数字を必ずセットで確認してください。
見積もりによっては、ボーナス加算を組み合わせて月々をさらに低く見せる例もあります。加算の額と回数も総額に入るうえ、契約の途中では変えられない決まり。月額と一緒に確かめておきたい項目です。
最終回の金額を逆算すると、税抜の車両本体価格191万2,000円のちょうど40%でした。同じ店が2025年9月に出した改良前のHYBRID X 2WDの例でも、最終回は税抜価格の40%。少なくともこの2例では、5年の残価が4割に設定されています。
ただし残価率の一覧は公表されていないため、グレードや時期で変わる可能性はあります。自分の見積もりでは、最終回の金額を必ず確かめましょう。
もう一つ大事なのは、残価の計算元が車両本体価格だという点。販売店で付ける用品の22万9,240円や諸経費は残価に入らず、まるごと分割の元金に乗ります。用品を足すほど、月々の支払いが上がりやすい構造です。
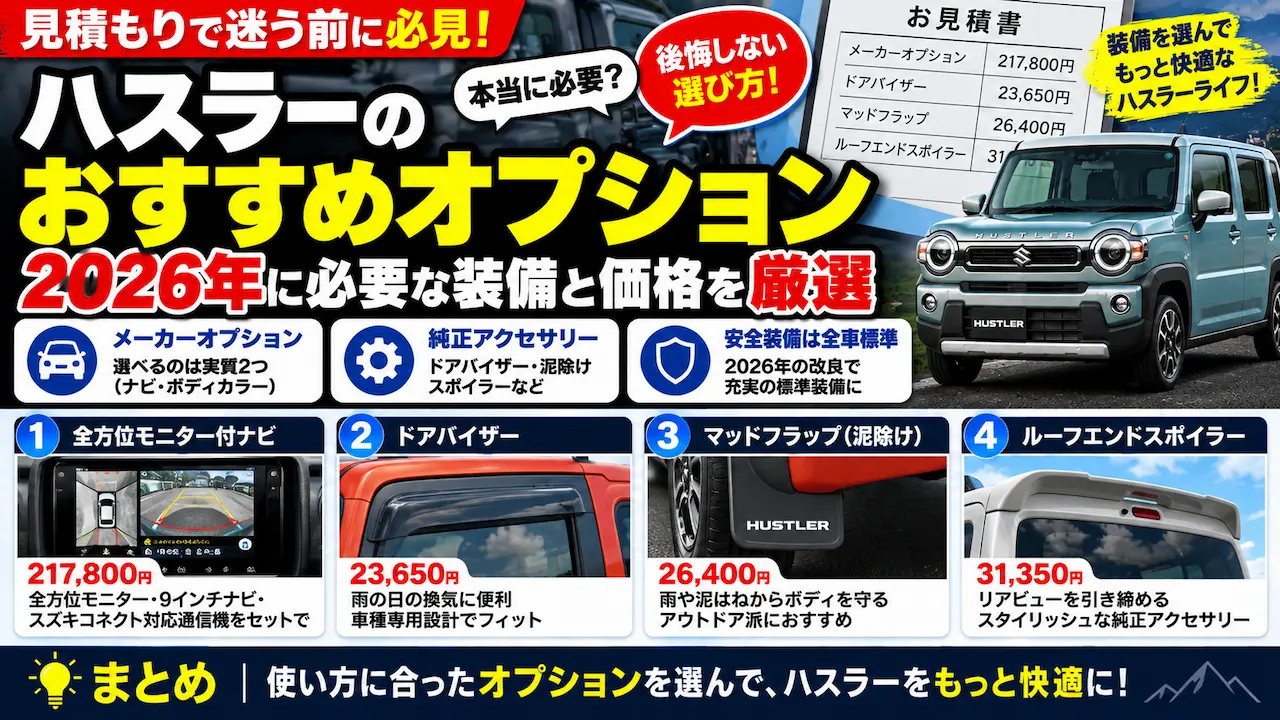
何を付けるか迷うなら、ハスラーのおすすめオプションと価格で必要な装備を先に絞っておくと、見積もり同士の比較がしやすくなる。
念のため、この支払い計画から年率を逆算すると約4.91%で、表示の4.9%とほぼ一致しました(初回を翌月払いとして計算)。見積書の金利が気になるときは、元金・月々・最終回の3つを販売店に確認すると安心です。
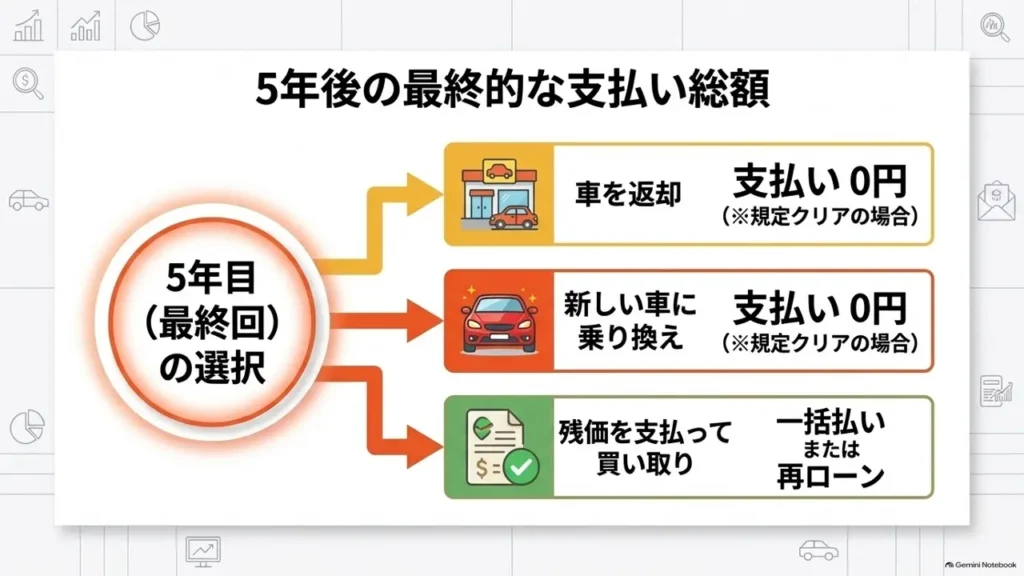
かえるプランは、最終回に「スズキの新車に乗り換える」「車を返す」「残価を払って乗り続ける」の3つから選べます。同じ見積例で、選び方ごとの支払総額を並べると次のとおり。
| 最終回の選び方 | 最終回の支払い | 支払総額(頭金込み) | 手元に残るもの |
|---|---|---|---|
| スズキの新車に乗り換える | 0円 | 1,988,673円 | なし(次の車は別に契約) |
| 車を返却する | 0円 | 1,988,673円 | なし |
| 残価を一括で払い乗り続ける | 764,800円 | 2,753,473円 | ハスラー |
| (参考)現金で買った場合 | ― | 2,419,150円 | ハスラー |
出典:同じ見積例の数値から計算(現金の場合は車両本体価格・諸経費・付属品の合計)
乗り続けた場合の275万3,473円から、現金で払った場合の241万9,150円を引くと33万4,323円。これが5年間の分割払手数料、つまりクレジットを使う費用です。月々の安さは、この33万円あまりと引き換えだと考えると分かりやすい。
返却や乗り換えなら総額は198万8,673円に収まりますが、これは5年使って車を手放す前提の数字。頭金も含めて60か月で割ると、月あたりの負担は約3万3,100円になり、見積例の月々25,200円より8,000円ほど重くなります。
最終回を一括で払えないときは再分割も選べますが、5年プランは最長24回で、現在の表示は実質年率4.9%。審査もあります。手数料がさらに上乗せされるので、乗り続ける可能性があるなら、76万円台を5年でどう用意するかまで考えておきたいところ。
乗り換えか返却を選ぶと、条件しだいでキャッシュバックがあります。乗り換えは最大5万円、返却は最大3万円。5年で5万km未満、査定の減点50点以内、禁煙車といった項目ごとに加算され、返却時の精算金があれば差し引かれる仕組みです。
なお、この総額には任意保険、軽自動車税、燃料代、車検の法定費用は入っていません。毎月の燃料代はハスラーの実燃費とガソリン代の目安を参考に、グレード別に見込んでおくと家計の計算がずれにくくなります。
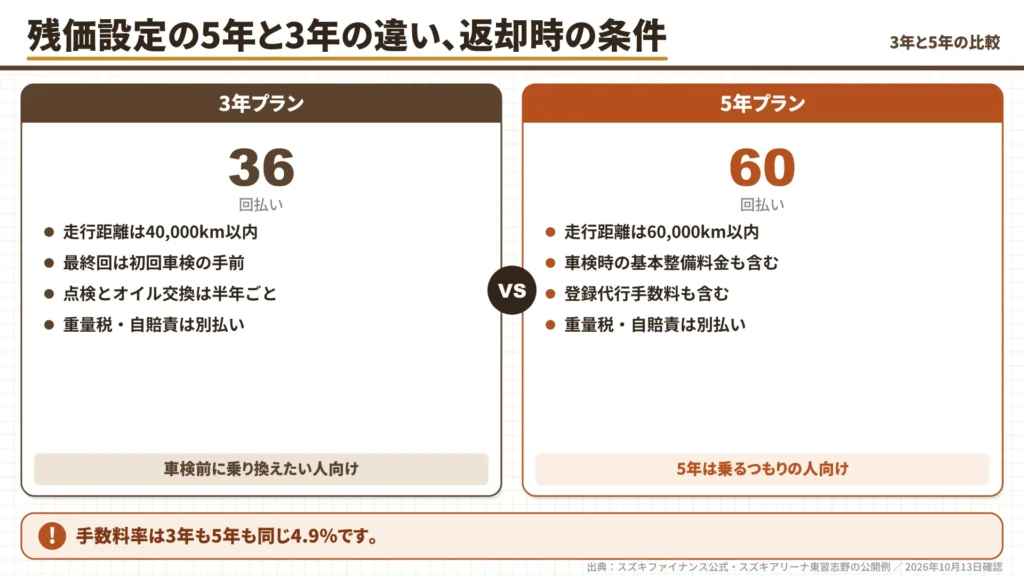
ハスラーで選べる期間は3年36回と5年60回の2つ。どちらを選ぶかで、残価の割合や付いてくる点検の中身、返すときに守る走行距離が変わってきます。
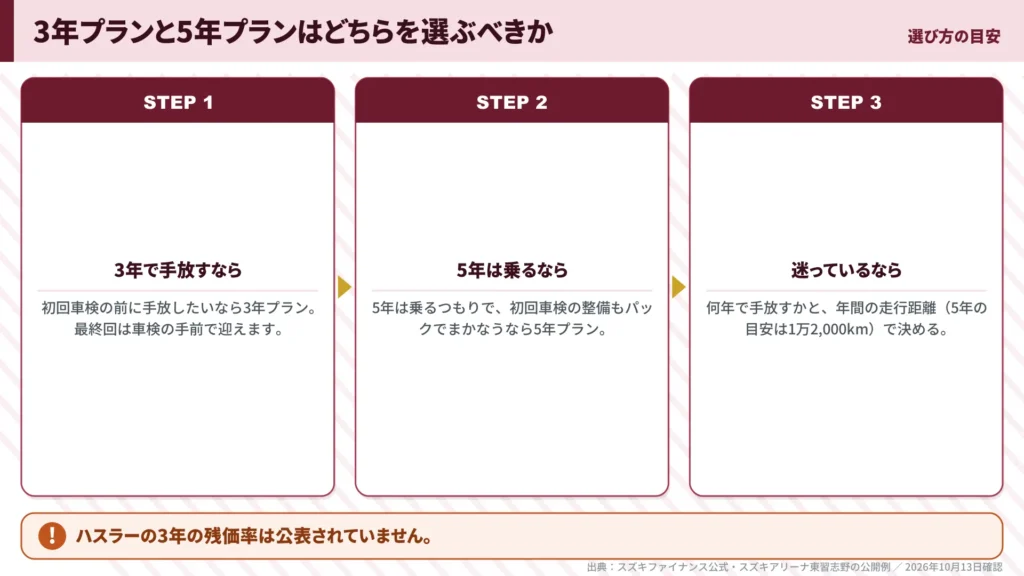
かえるプランの期間は、3年36回(35回+最終回)と5年60回(59回+最終回)。4年プランもありますが、対象はスーパーキャリイやスペーシア ベースなど一部の車種で、ハスラーは選べません。手数料率は3年も5年も同じ4.9%です。
大きく違うのは、付いてくるメンテナンスパックの中身。どちらも半年ごとの点検とオイル交換が付きますが、5年プランには車検時の基本整備料金や登録代行手数料まで含まれます。重量税や自賠責保険料などの法定費用は、どちらでも別払い。
新車の最初の車検は3年目に来ます。3年プランは、ちょうど初回車検の手前で最終回を迎える形。車検を受けずに乗り換えたい人には区切りがよく、乗り続けるなら車検費用を別に用意することになります。
残価の割合も期間で変わります。スズキファイナンスの公式の支払例(2026年4月現在)では、ワゴンRの3年プランが税抜価格の50%、エブリイJOINの4年プランが40%でした。ハスラーの3年の残価率は公表されていません。
期間が短いほど残価の割合は大きくなりやすく、月々の額だけで3年と5年を比べるのは難しい。
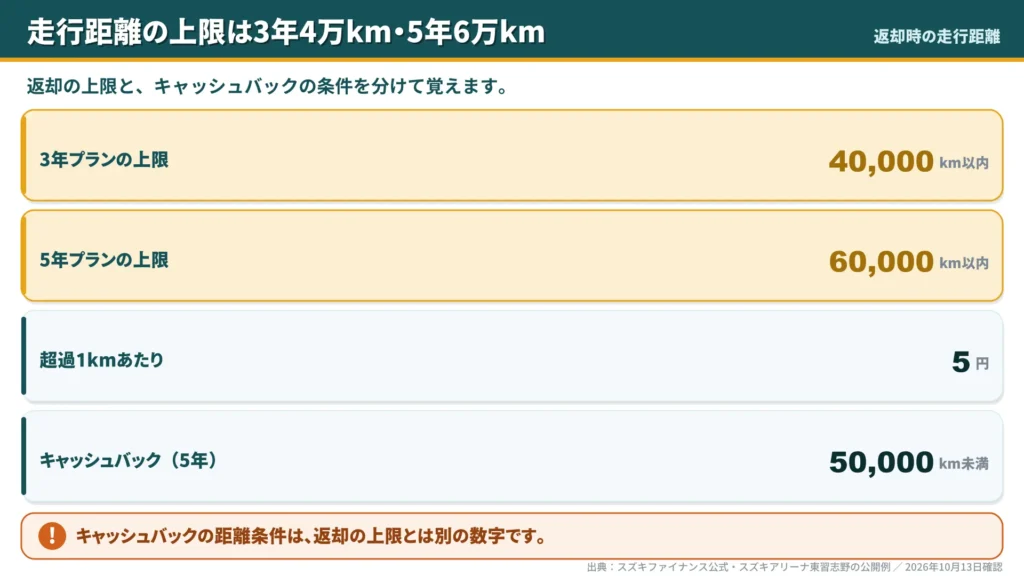
返却や乗り換えで車を引き取ってもらうには、総走行距離の条件があります。3年プランは40,000km以内、5年プランは60,000km以内。1年あたりに直すと、3年は約1万3,300km、5年は1万2,000kmが目安です。
上限を超えても返却はでき、超えた1kmにつき5円を払う仕組み。たとえば5年で7万km走れば1万kmの超過で5万円です。年1万5,000kmのペースなら5年で7万5,000kmになり、精算は7万5,000円になります。
片道20kmの通勤を月22日こなすだけで、年間は1万km強。週末の遠出が重なると、1万2,000kmは意外と早く超えてしまう。契約前に、いまの車の年間走行距離をメーターから計算しておくと安心でしょう。
もう一つの数字と混同しないよう注意してください。キャッシュバックの走行距離の条件は5年で5万km未満、3年で3万km未満で、返却の上限とは別物。5万kmを超えても、6万km以内なら距離の精算はかかりません。
長く乗るか迷っている人は、ハスラーの走行距離と寿命の目安もあわせて読むと、5年後に乗り続けるか手放すかを考えやすくなります。
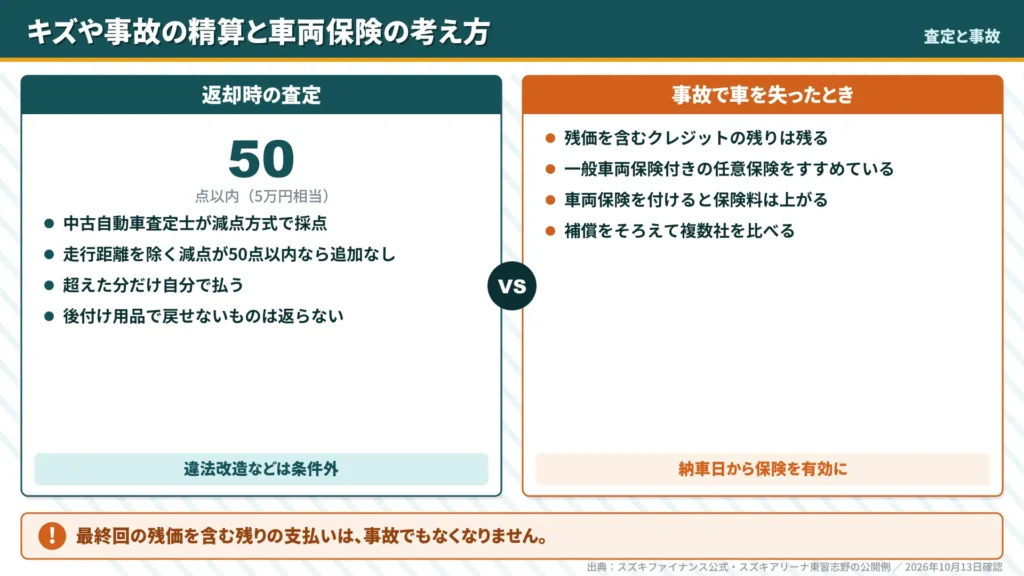
返却時の車の状態は、日本自動車査定協会に登録された中古自動車査定士が、残価を基準に減点方式で査定します。走行距離を除いた減点が50点(5万円相当)以内なら追加の負担はなく、超えた分だけを自分で払う。
このほか、違法改造や過酷な使い方をしていないこと、法令とスズキが指定する点検整備を受けていること、契約中の軽自動車税を納めていることも条件。後付けした用品で元に戻せないものは、そのまま引き取られ、代金も戻りません。
事故で車を失っても支払いは残る
事故で車が使えなくなっても、最終回の残価を含むクレジットの残りはなくなりません。スズキファイナンスも、最終回の金額が大きく事故のときの負担が重くなるとして、一般車両保険付きの任意保険への加入をすすめています。
車両保険を付けると保険料は上がるので、補償をそろえて複数社を比べるのが現実的。自動車保険の一括見積もりなら、インズウェブで複数社の見積もりを無料でまとめて取れます。
保険は納車日から有効になっていないと意味がありません。契約の前から見積もりを集めておけば、納車の直前に慌てずに済むはず。
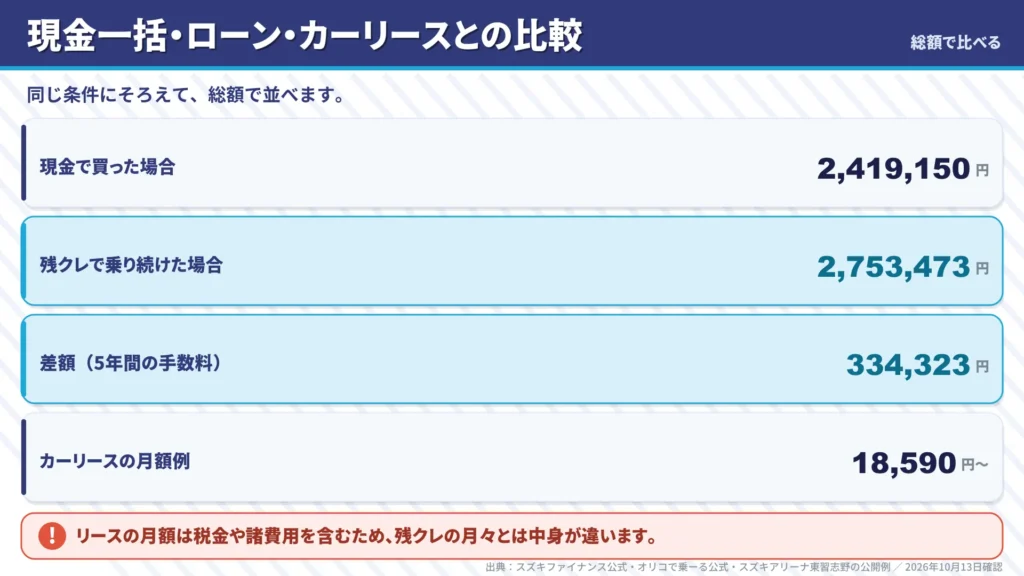
販売店では、現金一括と残クレの見積もりを並べて渡されることがあります。条件をそろえないまま比べると判断を誤りやすいので、比べ方とリースとの違いを整理しておきます。
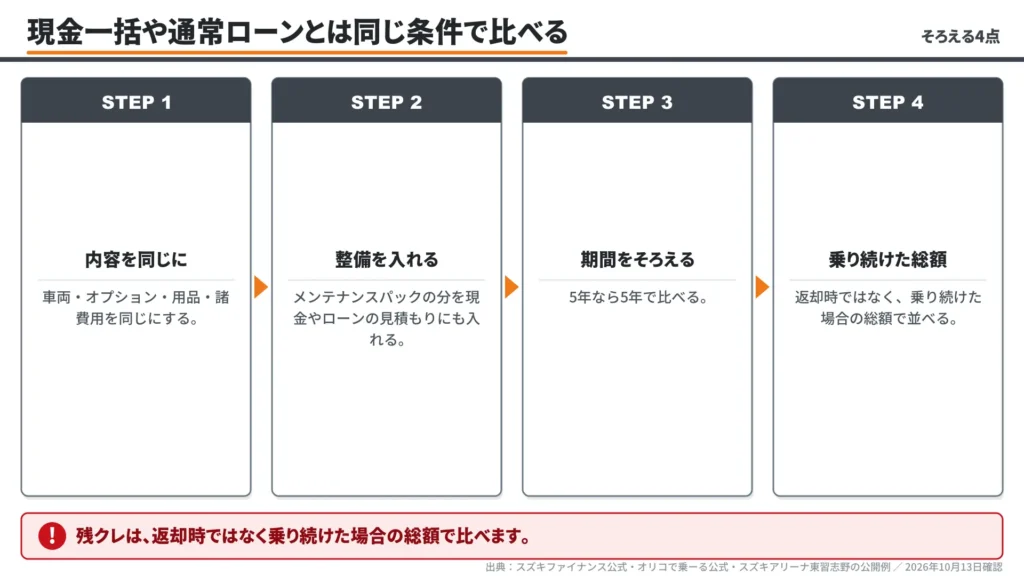
Q&Aサイトには、5年で乗り換えるなら残クレのほうが得だと販売店で説明され、本当か迷う相談が投稿されていました。こうした説明を確かめるには、次の4点をそろえてから総額を並べるのが確実です。
見積例でいえば、現金の241万9,150円と、乗り続けた場合の275万3,473円の差が33万4,323円。ここからメンテナンスパックの価値を差し引いた残りが、残クレを選ぶ実質の上乗せ分になります。パックの金額は販売店で聞けば分かる。
通常ローンには残価がないぶん月々は高くなりますが、走行距離や返却時の査定といった条件はありません。銀行のマイカーローンなど金利の違う選択肢もあるので、実質年率と支払総額を書面で並べると比べやすくなります。
残クレには、契約中に月々の額やボーナス加算額を変えたり、一部だけ繰り上げて返したりできないという決まりもあります。まとめて完済する早期一括返済はできるものの、残価を含めた残りを全額払う形で、メンテナンスパックもそこで終了。
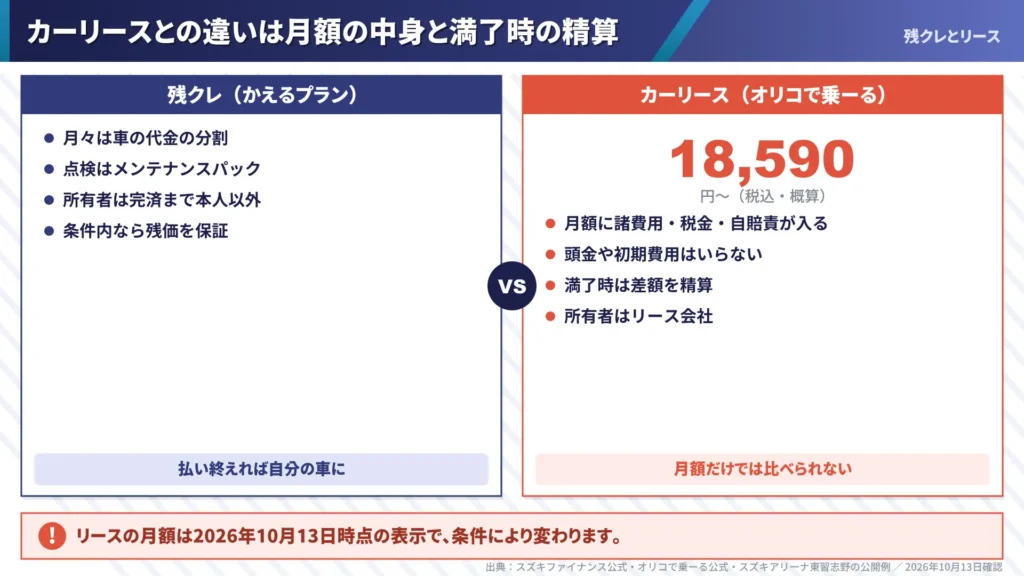
残クレと並んで候補に上がりやすいのがカーリース。たとえば定額カーリースのオリコで乗ーる では、ハスラーも月額18,590円〜(税込・概算)で扱っています。
この金額は2026年10月13日時点のサイト表示で、グレードや契約年数、メンテナンスプランで変わります。月額には登録諸費用や自動車税・重量税・自賠責保険料が含まれ、プランによっては車検やメンテナンス代も入る。
頭金や初期費用もいりません。そのぶん月額だけを残クレと比べても中身がそろわないので、比べるなら契約期間を通した総額です。
| 項目 | 残クレ(かえるプラン) | カーリース(オリコで乗ーる) | 現金一括・通常ローン |
|---|---|---|---|
| 月々に含まれるもの | 車の代金の分割(点検はメンテナンスパック) | 車の代金・登録諸費用・税金・自賠責(プランにより車検・整備) | ローンは車の代金の分割のみ |
| 車検証の所有者 | 完済まで本人以外 | リース会社 | 現金は本人(ローンは契約による) |
| 満了時の車の価値 | 条件内なら残価を保証 | 残存価格と査定価格の差額を精算(残価保証はオプション) | 相場しだい |
| 走行距離などの条件 | 3年4万km・5年6万km、減点50点まで | 契約で決めた条件(途中変更は不可) | なし |
| 途中でやめる | 早期一括返済は可(一部繰上は不可) | 中途解約はオプション(5年以下は3年目以降) | 現金は自由(ローンは契約による) |
出典:スズキファイナンスとオリコで乗ーるの公式サイトの説明(2026年10月13日確認)をもとに作成
見落としやすいのは満了時の扱い。オリコで乗ーるは、リース会社が決めた残存価格と査定価格の差額を満了時に精算する契約が基本で、査定が上回れば返金、下回れば不足分を請求されます。残価の保証が欲しいなら、オプションの条件を確認しておきたい。
税金やメンテナンスまで含めて毎月の支払いを一定にしたいならリース、残価が保証され、払い終えれば自分の車にできる形がよいなら残クレ。スズキファイナンス自身も個人向けのリースやサブスクを用意しているので、販売店で並べて聞いてみるのも一つの手です。
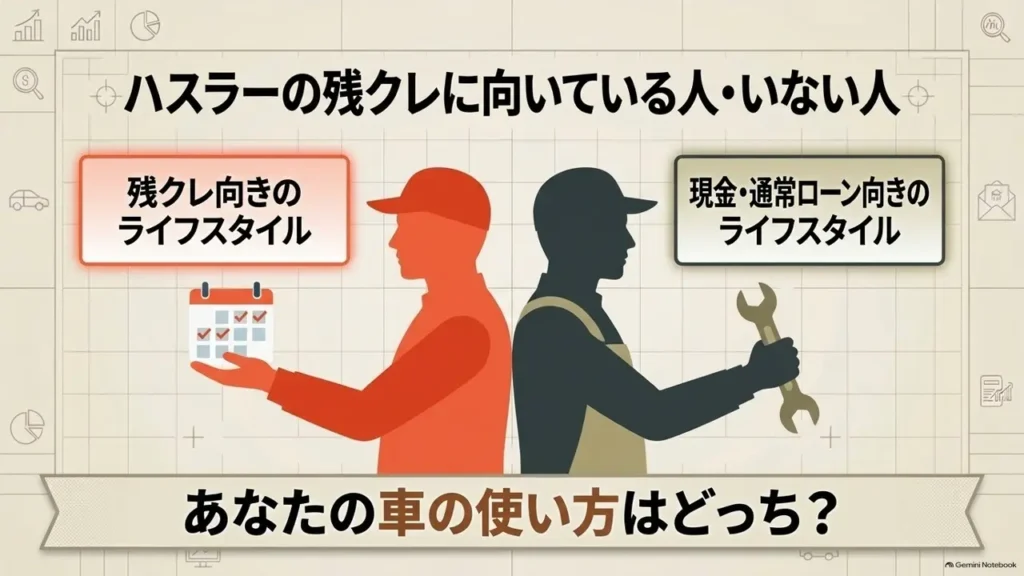
ここまでの条件を、使い方に当てはめて整理します。向いているのは、商品の作りと自分の乗り方が重なる人。
反対に、次に当てはまる人は残クレだと割高になったり、返却時に精算が出たりしやすい。現金一括や通常ローン、リースと同じ条件で比べてから決めるのが無難です。
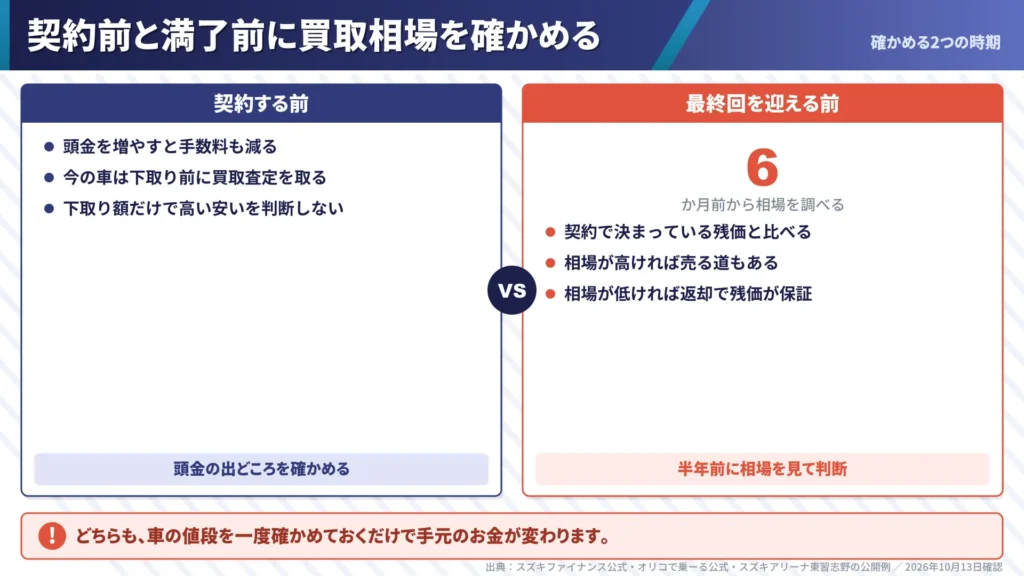
残クレで損をしやすい場面は、契約する前と最終回を迎える前の2つ。どちらも車の値段を一度確かめておくだけで、手元に残るお金が変わってきます。
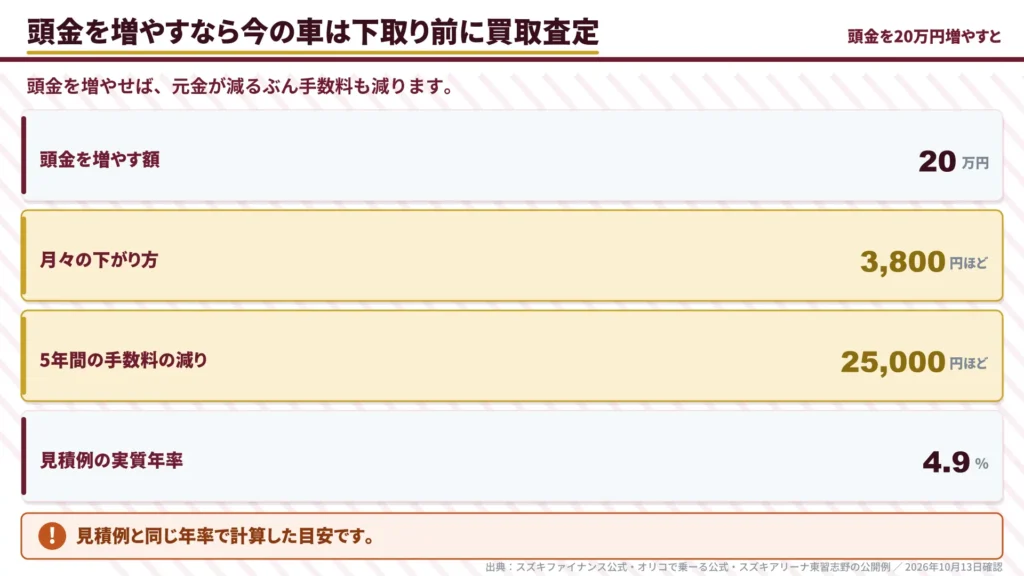
頭金を増やせば、クレジットの元金が減るぶん手数料も減る。見積例と同じ年率で計算すると、頭金を20万円増やした場合、月々は約3,800円下がり、5年間の手数料はおよそ2万5,000円減る見込みです。
その頭金の出どころになりやすいのが、いま乗っている車。販売店の下取りは新車の値引きと一緒に提示されることがあり、下取り額だけで高いか安いかを判断しにくい面があります。下取りの金額を決める前に、買取店の査定額を一つ取っておくと比べられる。
比べる相手として手軽なのが、電話でその場の査定額が分かるカーネクストの無料査定です。査定・引き取り・手続きの代行は無料で、新車の納車日に合わせて今の車を引き取ってもらうこともできます。
ハスラーは注文から納車まで時間がかかることもあり、それまで今の車は手放せません。ハスラーの納車期間と販売店の目安で時期をつかみ、引き取り日を納車に合わせて相談しておくと、頭金に回せる金額が読みやすくなります。
ローンが残っている車でも、カーネクストは完済や所有権解除の手続きを状況に応じてサポートしています。下取りと買取の高いほうを頭金に回す。この順番で進めれば、同じハスラーでも支払総額を少し軽くできます。
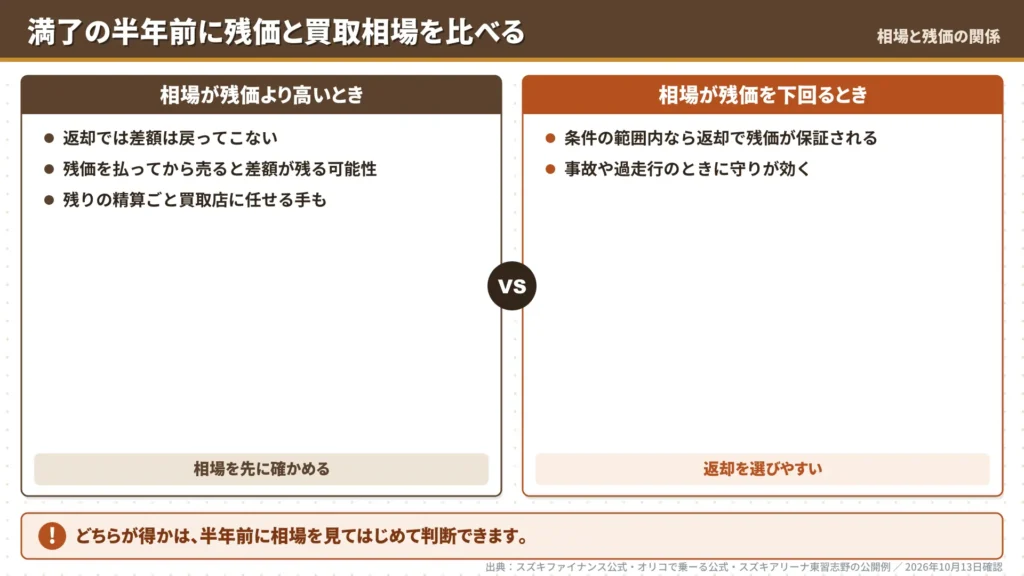
最終回にどれを選ぶかは、満了の6か月前から2か月前までに販売会社へ申し出ます。だから相場を調べるなら半年前。比べたいのは、契約で決まっている残価と、その時点の買取相場です。
返却は、最終回の金額(=残価)で車を引き取ってもらう選択。相場が残価を上回っていても、その差額は戻ってきません。相場のほうが高いなら、残価を払ってから売るか、残りの精算ごと買取店に任せて売ると、差額が手元に残る可能性があります。
逆に、事故や過走行で相場が残価を下回ったときは、条件の範囲内なら返却で残価が保証されます。ここが残クレの守りが効く場面。どちらが得かは、半年前に相場を見てはじめて判断できます。
参考までに、MOTAが2026年9月に公表した査定実績では、現行型ハスラーの5年落ちの平均査定額は新車価格の72.7%でした(査定日2025年9月〜2026年8月・修復歴なし)。見積例の残価は、税込の車両本体価格の36.4%です。
率だけを比べれば、状態のよい車では相場のほうが高い水準でした。ただ、ガリバーが公開する4〜5年落ちのリセールは新車時価格の19.2〜76.3%と幅が広く(2026年10月2日更新)、状態しだいで残価を下回る車もあります。5年後も同じ水準とは限りません。
年式が進んだハスラーの相場の幅は、ハスラー2020年式の買取相場で走行距離別に整理しています。満了が近づいたら、カーネクストの電話査定などで今の値段を確かめておきましょう。
Q&Aサイトには、5年満了を前に、残価を払って乗り続けるか、車検とタイヤ交換の費用を考えて乗り換えるかで迷う相談も寄せられています。乗り続けるなら、5年目は車検と消耗品の出費が重なる時期でもある。
満了前にやることの順番
残クレの途中でハスラーを売ったり一括で返したりできる?
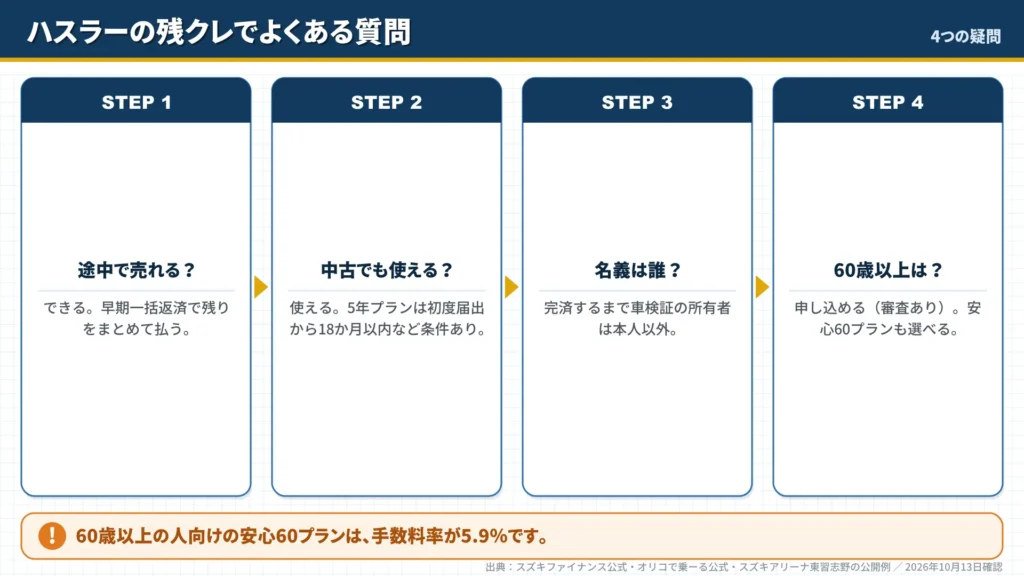
できます。早期一括返済として、最終回の残価を含めた残りをまとめて払う形です。付いていたメンテナンスパックはその時点で解約になり、月々の額の変更や一部だけの繰上返済はできません。
売るときは完済して所有権解除をする必要があります。買取店によっては、残りの精算や名義の手続きをまとめてサポートしてくれます。
中古のハスラーでも残クレ(かえるプラン)は使える?
使えます。対象は新しめの中古車で、5年プランは初度届出から18か月以内、3年プランは12か月以内、走行距離が「経過月数×1,000km」以内の車が条件です。
支払回数は5年が42〜59回、3年が24〜35回。乗り換え特典の上限は4万円で、新車より低めに設定されています。
残クレで買ったハスラーの名義は誰になる?
車を使う人(使用者)は契約者本人ですが、車検証の所有者は完済するまで販売会社やスズキファイナンスなど、本人以外になります。所有者を自分の名前に変える所有権解除には、クレジットの完済が必要です。
60歳以上でもハスラーを残クレで買える?
申し込めます(審査あり)。スズキのクレジットは18歳以上(高校生は不可)が申し込みの条件で、かえるプランの年齢の上限は公式の案内に書かれていません。残クレは個人契約に限られ、法人や個人事業主としては使えない点も覚えておきたいところ。
60〜75歳の人向けには「安心60プラン」という別の残クレもあり、けがや病気、免許の返納で運転できなくなったとき、車を返せば残りの支払いがいらなくなる特約が付きます(条件あり)。
そのぶん手数料率は軽自動車で5.9%と、かえるプランの4.9%より高めです。特約の安心と金利の差を比べて選びましょう。
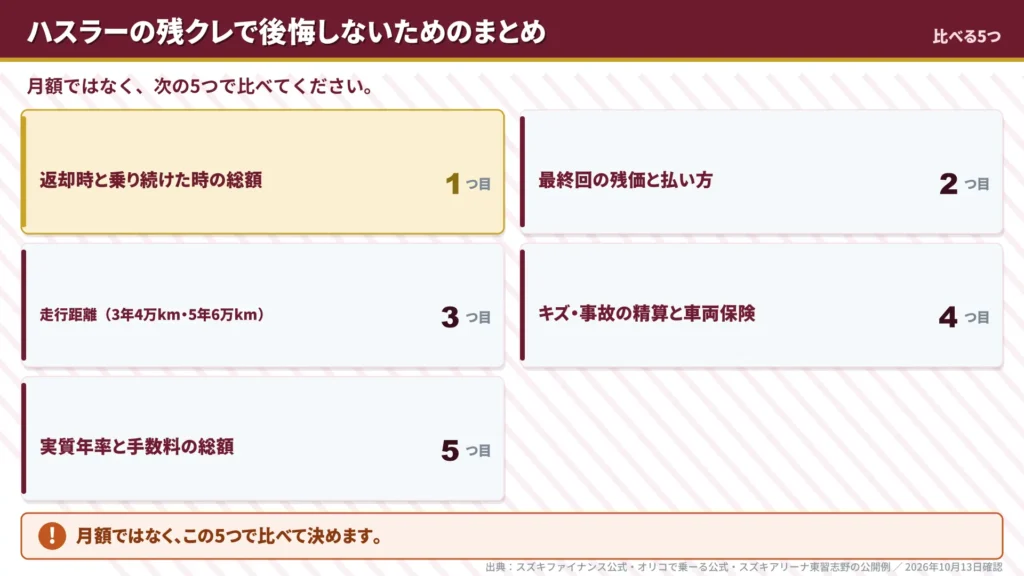
ハスラーの残クレは、最終回に残価を回して月々を下げる仕組みです。見積例のタフワイルド2WD・5年では、月25,200円の裏に頭金50万円と最終回76万4,800円があり、乗り続ければ現金より約33万円多く払う計算でした。
判断するときは、月額ではなく次の5つで比べてください。
3〜5年で乗り換え、走行距離が上限に収まり、改造をしない人には合う買い方です。長く乗る人やよく走る人は、現金・ローン・リースも同じ条件で並べてから決めましょう。
数年で乗り換えるなら、契約前は今の車の買取査定で頭金を増やし、満了の半年前には残価と買取相場を比べる。この2つを押さえておくだけで、残クレの損を減らし、得を取りこぼしにくくなります。